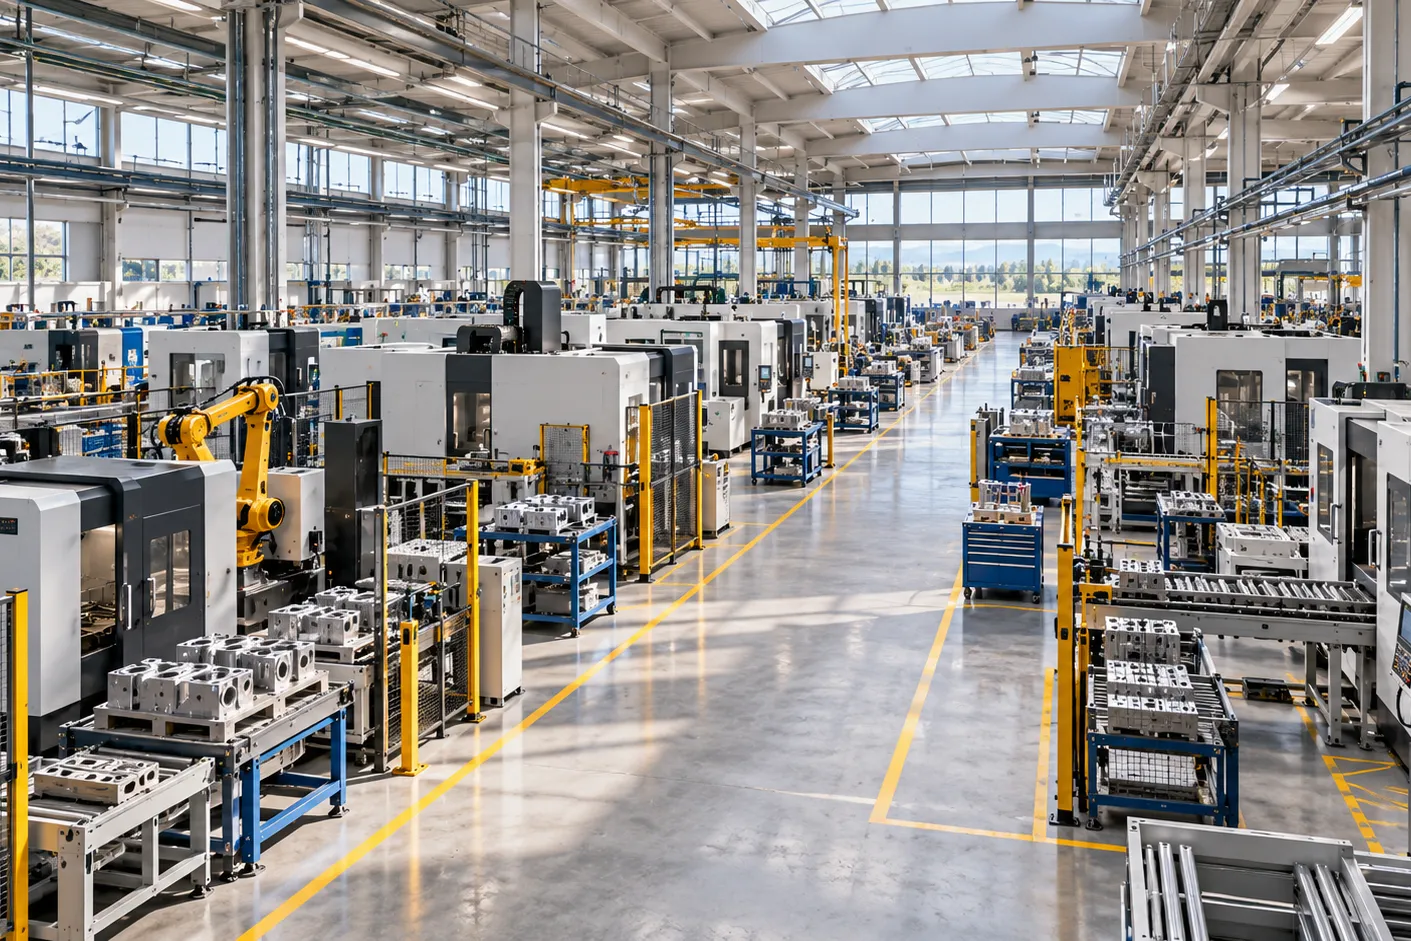
La legge di bilancio 2026 (art. 1, commi 427-436, L. 199/2025) ha introdotto un nuovo iperammortamento. Le imprese che investono in beni strumentali nuovi «4.0» o in impianti per produrre energia rinnovabile destinata all'autoconsumo possono dedurre, oltre al normale ammortamento, una quota aggiuntiva calcolata su un costo maggiorato fino al 180%. La misura prende il posto del credito d'imposta per i beni 4.0 e del credito Transizione 5.0.
Le regole attuative sono contenute nel D.M. 7 maggio 2026 e la procedura si svolge sulla piattaforma del GSE. Il D.L. 38/2026 ha poi eliminato, con effetto dal 1° gennaio 2026, il vincolo che limitava l'agevolazione ai beni prodotti nell'Unione europea o nello Spazio economico europeo; il vincolo resta solo per i moduli fotovoltaici.
Chi può beneficiarne
L'iperammortamento spetta a tutti i titolari di reddito d'impresa, qualunque siano forma giuridica, dimensione e settore, per investimenti destinati a strutture produttive situate in Italia. Sono esclusi i professionisti, i contribuenti in regime forfettario o con imposte sostitutive, le imprese in liquidazione o sottoposte a procedure concorsuali e quelle colpite da sanzioni interdittive ai sensi del D.Lgs. 231/2001. L'agevolazione è inoltre subordinata al rispetto delle norme sulla sicurezza nei luoghi di lavoro e alla regolarità nel versamento dei contributi previdenziali e assistenziali.
Per le imprese che aderiscono al concordato preventivo biennale, la maggiorazione non rileva nella determinazione del reddito d'impresa oggetto del concordato ai fini IRPEF o IRES. Va quindi rettificata sia nella compilazione del modello per il concordato sia nel calcolo del reddito concordato negli anni in cui il concordato è efficace (art. 16 D.Lgs. 13/2024, come modificato dall'art. 7, comma 3-bis, D.L. 38/2026).
Quali investimenti
Sono agevolabili due categorie di beni, purché nuovi, strumentali e destinati a strutture produttive in Italia:
- beni materiali e immateriali «4.0» compresi negli Allegati IV e V alla L. 199/2025, interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura. Tra gli immateriali rientrano software, piattaforme e applicazioni, ma non i canoni per software in cloud o «a servizio»;
- beni per l'autoproduzione di energia da fonti rinnovabili destinata all'autoconsumo, anche a distanza, compresi i sistemi di accumulo. A differenza della Transizione 5.0, possono essere agevolati anche senza un investimento 4.0 collegato.
Per gli impianti energetici il D.M. fissa alcuni limiti. La producibilità attesa degli impianti elettrici non può superare il 105% del fabbisogno energetico della struttura produttiva, calcolato sui consumi medi dell'esercizio precedente a quello della comunicazione preventiva; gli impianti termici si dimensionano sul solo calore di processo. Per gli impianti elettrici e i relativi accumuli il costo ammissibile ha inoltre un tetto, calcolato con i parametri dell'Allegato 1 al D.M. Per il fotovoltaico sono agevolabili solo i moduli con celle ad alta efficienza, prodotti insieme alle celle nell'Unione europea: efficienza di cella di almeno il 23,5%, oppure del 24% per le celle bifacciali a eterogiunzione di silicio o tandem.
Quanto vale e per quali periodi
Sono agevolati gli investimenti completati dal 1° gennaio 2026 al 30 settembre 2028. Per i beni 4.0 conta la data di effettuazione secondo le regole fiscali (art. 109 TUIR): per i beni mobili, di norma la consegna o la spedizione; per il leasing, la consegna al locatario. Per gli impianti energetici conta la data di fine lavori. Non rileva quando l'investimento è stato avviato: secondo la dottrina, anche un bene ordinato nel 2025 e consegnato nel 2026 potrebbe rientrare, purché non abbia beneficiato del credito d'imposta 4.0.
Il costo del bene viene maggiorato, per scaglioni riferiti agli investimenti di ciascun anno:
- fino a 2,5 milioni di euro – 180%;
- oltre 2,5 e fino a 10 milioni di euro – 100%;
- oltre 10 e fino a 20 milioni di euro – 50%;
- oltre 20 milioni di euro – nessuna maggiorazione.
La maggiorazione si deduce con una variazione in diminuzione nella dichiarazione dei redditi. Riguarda solo IRES e IRPEF, non l'IRAP, e non ha effetti sul bilancio: il bene resta iscritto al costo effettivo. In attesa di indicazioni ufficiali sulla nuova misura, per il calcolo si fa riferimento ai chiarimenti resi per il precedente iperammortamento (circ. Agenzia delle Entrate 4/2017): la maggiorazione si deduce con le stesse quote dell'ammortamento fiscale o, per il leasing, dei canoni, limitatamente alla quota capitale.
Ad esempio, un bene 4.0 da 10.000 euro ammortizzabile al 20% genera una maggiorazione di 18.000 euro. L'impresa deduce 3.600 euro l'anno in aggiunta al normale ammortamento, 1.800 nel primo esercizio. In totale deduce 28.000 euro a fronte di un costo di 10.000: con l'IRES al 24% il risparmio d'imposta è di 4.320 euro. La quota non dedotta in un anno non si recupera negli anni successivi, se non correggendo la dichiarazione di quell'anno.
Da quando si deduce
La maggiorazione si applica dal periodo d'imposta in cui l'impresa invia al GSE la comunicazione di completamento dell'investimento, a condizione che il bene sia entrato in funzione nello stesso periodo e che il GSE abbia comunicato l'esito positivo delle verifiche (art. 4 D.M. 7 maggio 2026). Per dedurre già nella dichiarazione relativa al 2026 un investimento completato nel 2026, la comunicazione di completamento va quindi inviata entro il 31 dicembre 2026. Alla data di questa circolare la piattaforma del GSE non consente ancora di inviarla: sarà attivata con un successivo decreto. Se invece la comunicazione viene inviata nel 2027, la maggiorazione dovrebbe decorrere dalla dichiarazione relativa al 2027, senza alcuna deduzione per il 2026. Sul disallineamento che ne deriva rispetto all'ammortamento ordinario si attendono indicazioni ufficiali.
L'acconto delle imposte per il 2026 si calcola senza tener conto dell'iperammortamento (art. 1, comma 434, L. 199/2025).
Le comunicazioni al GSE
L'agevolazione richiede cinque comunicazioni, da inviare sulla piattaforma del GSE (area clienti, con accesso SPID) utilizzando i modelli predisposti.
Tre servono ad accedere al beneficio. Se anche una sola manca o viene inviata fuori termine, l'agevolazione non spetta:
- la comunicazione preventiva, con i dati dell'impresa e della struttura produttiva, il tipo e l'importo degli investimenti e la data prevista di interconnessione o di entrata in funzione. Si può presentare dal 12 giugno 2026;
- la comunicazione di conferma, che attesta il pagamento di un acconto pari almeno al 20% del costo di ciascun bene, con data, importo e fatture. Per i beni in leasing l'acconto si considera versato con la stipula del contratto e l'ordine di acquisto sottoscritto dalla società di leasing. Va inviata entro 60 giorni dall'esito positivo della preventiva ed è attiva dal 21 luglio 2026;
- la comunicazione di completamento, con la data di completamento di ciascun bene e l'attestazione di possesso della perizia e della certificazione contabile. Va inviata dopo l'interconnessione e comunque entro il 15 novembre 2028, termine che si allunga di 20 giorni se il GSE chiede integrazioni. La piattaforma non la consente ancora.
Le altre due servono al monitoraggio. Vanno inviate ogni anno, dalla prima comunicazione preventiva e per tutto il periodo di utilizzo dell'agevolazione, anche dopo il completamento dell'investimento:
- entro il 20 gennaio, una comunicazione periodica con gli investimenti effettuati, il costo sostenuto e l'utilizzo previsto del beneficio;
- entro il 30 giugno successivo, un'integrazione con il piano di ammortamento e le quote della maggiorazione imputate in ciascun esercizio.
Per ogni invio il GSE comunica l'esito delle verifiche entro 10 giorni, oppure indica i dati da integrare entro altri 10 giorni. Le comunicazioni di conferma e di completamento non possono riguardare beni diversi o importi superiori a quelli già comunicati: l'importo può solo diminuire.
Perizia, certificazione contabile e documenti
Per ogni investimento servono due documenti:
- una perizia tecnica asseverata, rilasciata da un ingegnere o da un perito industriale iscritto all'albo oppure da un ente di certificazione accreditato, che attesti le caratteristiche del bene e la sua interconnessione, o i requisiti degli impianti energetici. Nel settore agricolo può rilasciarla anche un agronomo, un agrotecnico o un perito agrario laureato. A differenza delle agevolazioni precedenti, la perizia è richiesta qualunque sia il costo del bene: per gli investimenti di importo contenuto il suo costo va messo a confronto con il risparmio fiscale;
- una certificazione contabile che attesti le spese sostenute, rilasciata dal revisore legale dell'impresa oppure, se l'impresa non è obbligata alla revisione, da un revisore legale o da una società di revisione iscritti nella sezione A del registro.
Nelle fatture di acquisto non è richiesta alcuna dicitura specifica. Fatture, documenti di trasporto, perizie e attestazioni vanno però conservati e resi disponibili per i controlli.
Cumulo, cessione dei beni e controlli
L'iperammortamento si può cumulare con altre agevolazioni nazionali o europee sugli stessi costi, purché non coprano le stesse quote di costo e, nel complesso, non superino la spesa sostenuta. La maggiorazione si calcola sul costo al netto dei contributi ricevuti. Non si applica invece ai beni che hanno beneficiato del credito d'imposta 4.0 per gli investimenti del 2025, compresi quelli completati entro il 30 giugno 2026 con prenotazione entro il 2025 (art. 1, comma 446, L. 207/2024).
Se durante il periodo di utilizzo il bene viene venduto o trasferito in una struttura produttiva all'estero, l'impresa perde le quote residue della maggiorazione, salvo che nello stesso periodo d'imposta lo sostituisca con un bene strumentale nuovo con caratteristiche tecnologiche analoghe o superiori. Se il nuovo bene costa meno, la deduzione prosegue fino a concorrenza del suo costo. Secondo la dottrina, la perdita riguarda solo le quote future e non comporta la restituzione di quanto già dedotto. Sulla base della prassi relativa al precedente iperammortamento (circ. Agenzia delle Entrate 8/2019), il trasferimento del bene insieme all'azienda o a un ramo d'azienda non dovrebbe invece far venir meno il beneficio, che prosegue in capo all'acquirente.
L'agevolazione decade, in tutto o in parte, anche in caso di requisiti mancanti, documentazione irregolare non sanabile, mancata conservazione dei documenti, dichiarazioni false o impossibilità di svolgere i controlli per cause imputabili all'impresa. I controlli sono svolti dal GSE entro i termini ordinari di accertamento; le somme indebitamente dedotte sono recuperate dall'Agenzia delle Entrate con interessi e sanzioni.
Dal 2027 la disciplina confluirà senza modifiche sostanziali nel nuovo testo unico delle imposte sui redditi (art. 364 D.Lgs. 117/2026).
Cosa verificare prima di investire
- Che il bene rientri negli Allegati IV o V e possa essere interconnesso oppure, per gli impianti energetici, che rispetti i limiti di dimensionamento e, per il fotovoltaico, i requisiti dei moduli.
- I tempi della procedura: la comunicazione preventiva, l'acconto del 20% entro 60 giorni dall'esito positivo e la conferma.
- L'anno in cui il bene entra in funzione ed è interconnesso, da cui dipende quando si inizia a dedurre la maggiorazione.
- Il costo di perizia e certificazione contabile, da confrontare con il risparmio fiscale soprattutto per gli investimenti minori.
- Che sullo stesso bene non sia già stato chiesto il credito d'imposta 4.0.
- Le scadenze annuali di monitoraggio (20 gennaio e 30 giugno), da rispettare per tutta la durata dell'agevolazione.